中国光通讯2026:模组霸权抗技术封锁,产能与架构双重构

摘要

本篇报告分析2026年光通讯产业在AI算力与数位基建驱动下的变革,其核心动能来自NVIDIA GPU算力竞赛,引爆高速光互连需求,推动市场迈向800G与1.6T时代,促使技术从传统电传输转向光进电退之临界点。在供应链格局方面,呈现中国模组霸权与晶片软肋并存之沙漏型结构,中国厂商如中际旭创、新易盛凭藉其极致成本与产能占据中游制造优势;然上游核心晶片与设备仍由欧洲、美国、日本垄断。

为应对地缘风险与高额关税,中国厂商展开产能大迁徙,利用泰国封装与墨西哥近岸外包策略规避关税壁垒。在技术面上,CPO虽具备低功耗优势,却对传统模组厂造成威胁,因此业界发展出NPO、LPO与XPO技术,延长可插拔模组生命周期,亦为厂商争取技术转型缓冲期。未来竞争关键在于能否跨越矽光子核心IP与高阶热管理工程技术双门槛,在AI超级循环中定义下一波红利。

一. 从AI算力到数位基建:光互连需求爆发,CPO技术定义下波红利
二. 全球光通讯解构:中国模组霸权与晶片软肋并存,CSP大厂重塑韧性供应链
三. 中国光通讯2026:迎战技术毁灭威胁,产能大迁徙重塑版图
四. 拓墣观点

图一 AI算力与数位基建驱动光互连刚需发展
图二 中国光通讯供应链解构(沙漏型生态位置)
图三 中国光通讯三强之生存与突围路径
图四 中国光通讯产能迁徙与全球版图重塑
图五 XPO之于台湾厂商的转机与跨界危机

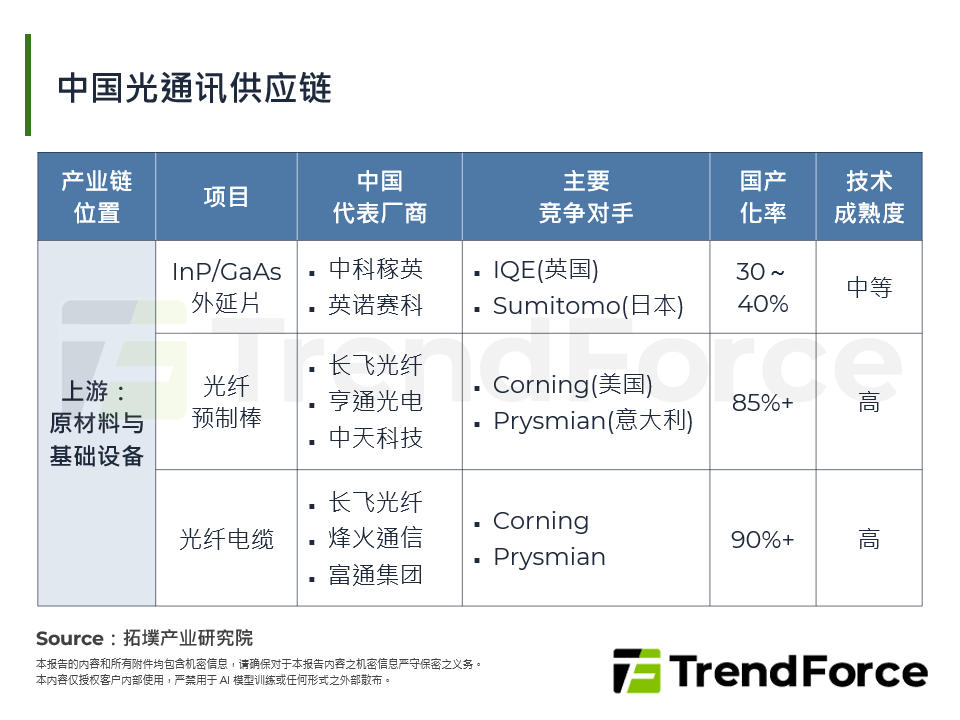
表一 中国光通讯供应链全景
表二 CPO、NPO、LPO、XPO技术比较与战略意义分析
 

中国光通讯2026:模组霸权抗技术封锁,产能与架构双重构

请输入您的会员账号与密码,即可浏览全文

Login 如何购买 下载完整报告档案 1.77MB PDF

会员专属
您好,该资料属会员权益方可浏览,您需成为会员且购买此产业项目权限才可观看,详细说明如下:
  • 拓墣产业研究院之「产业数据库」为付费的会员服务,若您尚未具备会员身份,欢迎您申请加入或是与我们的客服联络了解。
  • 若您所属公司机关已具有拓墣会员身份,并且设定予贵公司人员在线申请,请先行移至「申请会员账号」填写申请数据后送出,我们会尽快为您审核办理。若未开放在线申请,请您询问贵公司的承办联系人处理,谢谢。
  • 由于贵公司无采购此产业项目,因此您将无法浏览此篇文章,欲查询贵公司所购买的产业项目明细,请至「会员权益」查询,谢谢。
  • 客户服务专线: 02 8978-6498 ext.822
    客户服务信箱:

宣传推广

产业洞察

MacBook Pro新机入局,预估2027年全球OLED笔电出货年增逾40%

根据TrendForce最新显示器产业研究,Apple甫发表的MacBook Pro wi [...]

AI推论带动CPU、DDR5需求,高容MLCC缺口延续至2027上半年

根据TrendForce最新MLCC产业研究,随著AI应用由模型训练走向推论与AI代理,对 [...]

iPhone Duo上市引热潮,折叠区结构可靠性、软硬体适配度仍有挑战

Apple首款折叠机iPhone Duo开放预购不到一周,官网已显示部分订单的交期将推迟至 [...]

预估2027年Server CPU出货年增破40%,Arm-Based产品市占持续扩大

根据TrendForce最新AI server产业研究,随著各AI服务业者积极推出AI A [...]

2026年光纤现货报价倍数攀升,资料中心需求短缺恐延续至2028年

根据TrendForce最新通讯产业研究,随著AI资料中心、跨资料中心互连及高容量骨干网路 [...]