
六大领导厂商押注VCSEL NPO,2031年VCSEL市场上看6.5亿颗
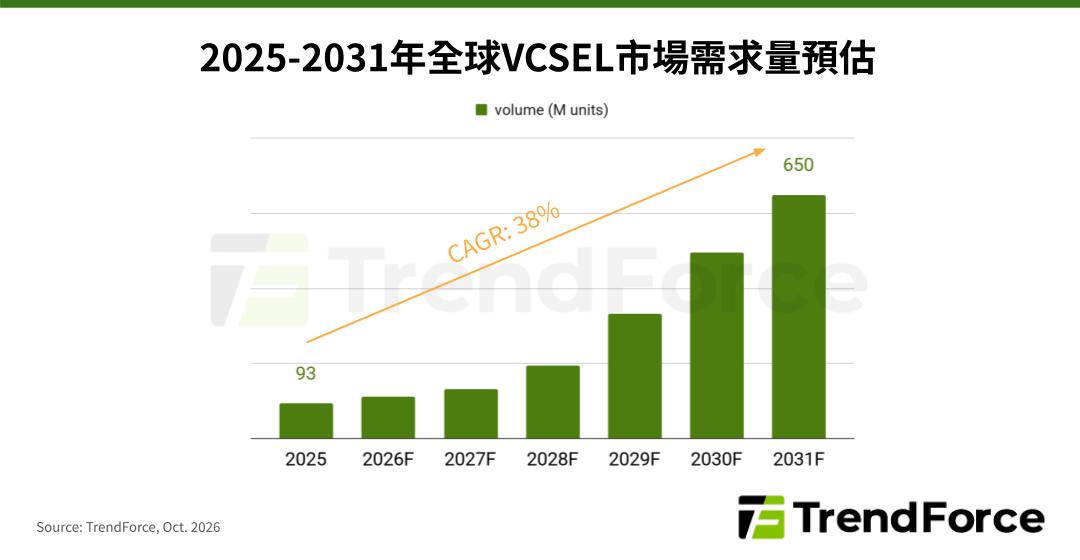
根据TrendForce最新《2027红外线感测与光通讯市场趋势》指出,随著资料中心内部Scale-Up (垂直扩展)网路传输需求快速成长,VCSEL NPO因兼具低功耗、维护弹性高与供应链相对完善等优点而受到重视,指标大厂Lumentum、Furukawa Electric、Coherent、Broadcom、ams OSRAM、HiSilicon皆投入研发。2027-2028年起市场将出现众多VCSEL NPO方案,叠加短距离光收发模组需求,预估2031年VCSEL市场需求量将有望达到6.5亿颗,2025-2031年复合成长率为38%。
在AI资料中心的Scale-Up网路架构中,主动式电缆(AEC)主要透过多个重定时器(Retimer)来解决资料遗失与讯号衰减的问题。然而,随著传输速率迈入1.6 Tbps世代,高频电讯号在铜线上的衰减显著增加,使得短距离传输有望加速转向光互连技术,包含VCSEL NPO以及Micro LED CPO等架构。
从厂商布局来看,Lumentum、Furukawa Electric、Coherent、Broadcom、ams OSRAM、HiSilicon以VCSEL NPO方案布局未来Scale-Up网路商机。Coherent、Broadcom、ams OSRAM、HiSilicon采用成熟的850nm VCSEL搭配光电二极体,实现高达3.2Tbps的总频宽,但色散问题将限制未来传输距离与频宽进一步提升。而Lumentum、Furukawa Electric与Coherent (计画中)采用成本较高的1,060nm VCSEL方案,具有极高光纤耦合效率、低色散、低相对强度杂讯(Relative Intensity Noise;RIN)以及优异的抗高温表现,支持未来更高传输速率需求。
TrendForce指出,Micro LED CPO与VCSEL NPO都需要透过收发光元件阵列与ASIC/GPU晶片整合实现极低功耗和超高密度传输效能。Micro LED CPO虽具备达到位元功耗理论极限的长期潜力,目前仍处于巨量转移、光纤匹配性、耦合效率等供应链成熟度与技术攻坚阶段。
相较Micro LED CPO,VCSEL NPO则在位元功耗、维护弹性与供应链完整性上已具备更为成熟的商用条件,不论850nm或1,060nm方案皆能满足AI资料中心对高密度传输的需求,兼顾效能与可落地性,是现阶段Scale-Up光互连架构中极具部署竞争力的方案。
未来VCSEL NPO将聚焦提升整体效能,一方面光学端关注VCSEL波长与光纤的最优组合,另一方面则重视VCSEL晶片技术升级,包含提高单颗VCSEL速率从100G至200G标准,以及研发单颗尺寸更小的Micro VCSEL (100-200µm),藉由更高密度、多通道的阵列提升传输频宽。整体而言,VCSEL NPO方案在效能表现、技术成熟度和供应链完整性等持续优化,加速建构产业护城河。