
2026年光纤现货报价倍数攀升,资料中心需求短缺恐延续至2028年
根据TrendForce最新通讯产业研究,随著AI资料中心、跨资料中心互连及高容量骨干网路建设推升光纤需求,预估2026年全球光纤供需缺口将达1.8亿芯公里,供给紧缩将带动光纤成品现货价格年增2.8至5倍以上。为此,电信业者开始逐步调整采购模式,从短期转向长约布局,以提前锁定光纤资源。
TrendForce表示,由于AI资料中心周边应用创造大幅需求,全球光纤供给自2025年底呈现紧张状态,预计至少将持续至2028年。从供应面分析,2026年全球光纤产能稼动率已升至92%,库存水位由2024年的4个月降至仅1个月,部分主要厂商订单更已排至2027年第一季,显示现有产能已接近满载。另一方面,光棒扩产涉及沉积设备导入与制程建置,建置期约18至24个月,即便业者现已规划扩产,新增产能仍需一段时间才能陆续开出,短期难以有效增加供给。
观察需求面,估计2026年全球光纤需求达5.77亿芯公里,成长动能主要来自资料中心建设,占比约18-20%,预估2027年比重将提升至30-35%。除大型云端服务供应商持续扩建AI资料中心外,晶片商及电信业者也陆续投入相关基础建设,进一步带动资料中心互连与高容量骨干网路的光纤需求。
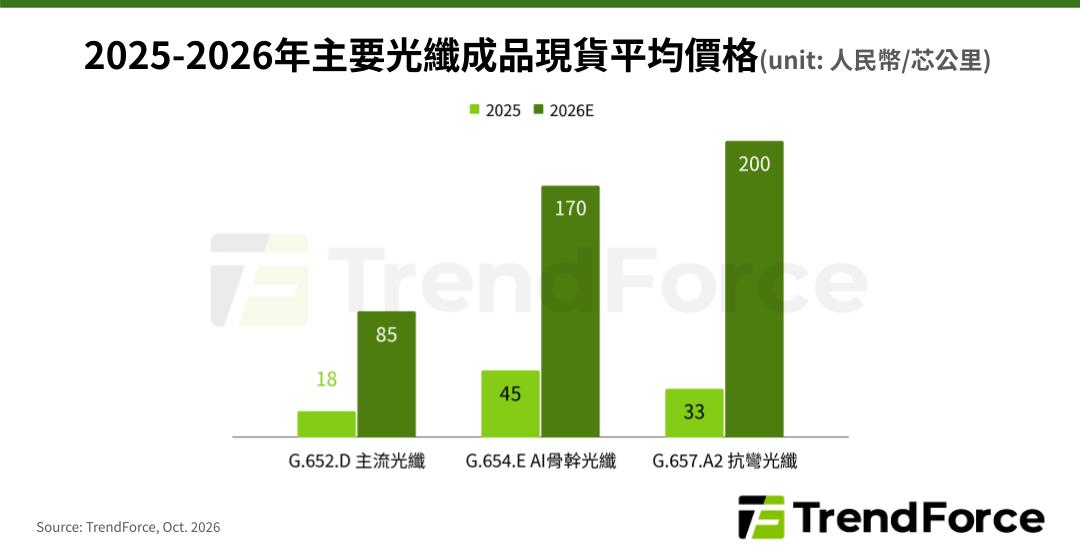
根据TrendForce调查,供不应求情况已导致光纤成品现货报价攀升。以资料中心内布线用的抗弯光纤为例,预估2026年均价较2025年成长逾5倍。用于资料中心互连、高容量骨干网路的AI骨干光纤,价格年增约2.8倍,电信服务用主流光纤的报价也年增3.7倍左右。
在供给持续收紧的情况下,电信业者也开始透过长约确保未来所需的光纤供应。如Verizon与Corning于2026年九月签署多年期供应协议,规划在2027至2032年间取得逾1.29亿芯公里(约8,000万英里)的高密度光纤与连接方案,除了支援宽频建设,也将用于连接AI资料中心的高容量骨干网路。
TrendForce认为,本轮光纤供给紧张源自于AI资料中心相关新增需求持续扩大,与过去电信建设周期有所不同。考量短期内供应量难以快速增加,但需求量稳健成长,电信业者与大型基础设施业者提前透过长约锁定光纤资源的趋势将更加普遍。